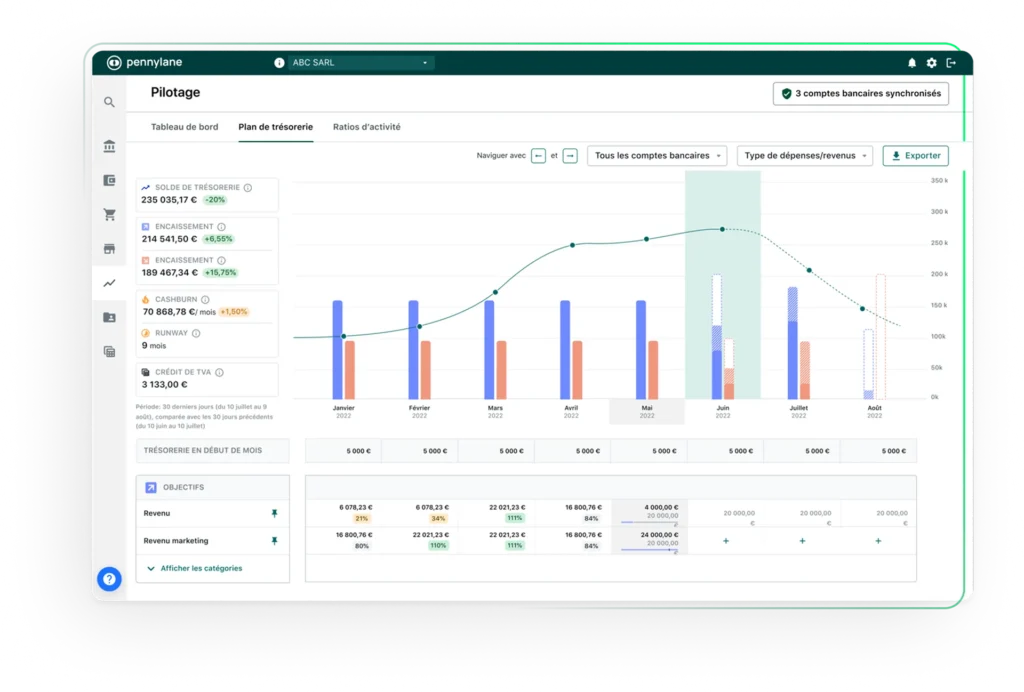
Beaucoup de dirigeants pilotent leur trésorerie en regardant le solde de leur compte bancaire. C’est rassurant quand il est haut, angoissant quand il baisse, et surtout insuffisant : il ne dit rien des encaissements à venir, des échéances qui approchent, ni de ce que l’argent présent sur le compte vous doit déjà.
Le résultat est connu : des décisions prises dans l’urgence, des découverts qui reviennent en fin de mois, et une entreprise rentable sur le papier qui manque de liquidités. Voici sept réflexes pour reprendre la main.
1. Distinguer le solde bancaire de la trésorerie réelle
Le solde affiché par votre banque n’est pas votre trésorerie disponible. Une partie de cet argent est déjà engagée : TVA collectée à reverser, cotisations sociales à payer, fournisseurs à régler, impôt sur les sociétés à provisionner.
Le réflexe : calculez chaque semaine votre trésorerie réellement disponible, en retirant du solde ce qui est déjà dû. Cette simple soustraction change souvent la perception de la situation.
2. Construire un prévisionnel de trésorerie sur 12 mois
Un prévisionnel liste, mois par mois, ce que vous allez encaisser et ce que vous allez décaisser. Il permet de voir arriver les tensions plusieurs mois à l’avance, au lieu de les découvrir le jour où le compte est vide.
Le réflexe : bâtissez-le à partir de vos vraies données (factures émises, commandes en cours, charges récurrentes, échéances d’emprunt), avec au moins deux scénarios : un réaliste et un prudent, dans lequel les clients paient avec quinze jours de retard.
3. Le mettre à jour chaque mois
Un prévisionnel n’a de valeur que s’il vit. S’il n’est jamais comparé à la réalité, il devient un document de plus qui prend la poussière.
Le réflexe : bloquez une heure par mois pour comparer le prévu et le réalisé, comprendre les écarts, puis ajuster les trois mois suivants. C’est ce rituel, plus que l’outil, qui redonne de la visibilité.
4. Accélérer les encaissements
Beaucoup de problèmes de trésorerie ne viennent pas d’un manque de ventes, mais d’un décalage entre le moment où l’on travaille et celui où l’on est payé.
Le réflexe :
- Facturez dès que la prestation ou l’avancement est constaté, pas en fin de mois.
- Précisez vos conditions de règlement sur les devis et les factures, dans le respect des délais légaux.
- Relancez de façon structurée, par exemple à J+7 puis J+21 après l’échéance.
- Demandez des acomptes pour les prestations longues ou les chantiers.
Chaque semaine de retard de facturation est une semaine de trésorerie que votre entreprise avance à son client.
5. Anticiper les échéances et la saisonnalité
Certaines dépenses reviennent à date fixe : TVA, charges sociales, impôt sur les sociétés, loyers, remboursements d’emprunt, assurances annuelles. D’autres dépendent de la saison : pic d’activité, congés, achats de stocks.
Le réflexe : posez toutes ces échéances dans un calendrier de trésorerie, et repérez les mois où plusieurs tombent en même temps. Mieux vaut le savoir six mois avant que la veille.
6. Comprendre l’écart entre rentabilité et trésorerie
Une entreprise peut être rentable et manquer de liquidités : les ventes sont enregistrées, mais pas encore encaissées ; les stocks et les travaux en cours immobilisent de l’argent ; les fournisseurs sont payés avant les clients. C’est le besoin en fonds de roulement, ou BFR.
Le réflexe : suivez votre délai moyen de paiement clients, votre délai de règlement fournisseurs et le niveau de vos stocks ou encours. Si votre croissance accroît votre BFR, elle consomme de la trésorerie avant d’en produire.
7. Se constituer un coussin et préparer ses financements avant d’en avoir besoin
Une banque se sollicite plus facilement quand tout va bien que lorsqu’on est déjà à découvert. Et un imprévu (client défaillant, panne, retard de chantier) arrive toujours au mauvais moment.
Le réflexe : fixez-vous un niveau de trésorerie minimum, par exemple l’équivalent d’un à trois mois de charges fixes selon votre activité. Entretenez la relation avec votre banque avec un reporting régulier, et discutez de vos options (ligne de financement, financement des créances) avant d’en avoir un besoin urgent.
Les indicateurs à suivre chaque mois
Pour ne plus piloter à vue, un tableau de bord de cinq indicateurs suffit souvent :
- La trésorerie disponible (solde moins ce qui est déjà dû)
- La trésorerie prévisionnelle à 30 et 90 jours
- L’encours clients et le retard moyen de règlement
- Les échéances fiscales et sociales à venir
- La marge par activité ou par client
Ce qu’il faut retenir
- Le solde bancaire n’est pas la trésorerie disponible.
- Un prévisionnel sur 12 mois permet de voir venir les tensions.
- Sa mise à jour mensuelle compte plus que sa sophistication.
- Facturer vite et relancer protègent plus la trésorerie que n’importe quel outil.
- Une entreprise rentable peut manquer de liquidités : suivez votre BFR.
- Préparez vos financements avant d’en avoir besoin.
Piloter sa trésorerie, ce n’est pas faire plus de calculs, c’est décider plus tôt et mieux. Un DAF externalisé vous aide à mettre en place ces réflexes, à les maintenir dans la durée et à transformer vos chiffres en décisions.
Vous pilotez encore votre trésorerie au solde de votre compte ?
Découvrez notre accompagnement DAF externalisé ou prenez rendez-vous pour un premier échange sans engagement.