Facturation électronique : réception obligatoire depuis le 1er septembre 2026, émission en 2027 pour les PME. Calendrier, plateforme agréée, sanctions et checklist.
La réforme de la facturation électronique est entrée dans sa phase concrète le 1er septembre 2026. Pour les TPE et PME, elle ne se résume pas à une échéance lointaine : une partie des obligations s’applique déjà, et l’autre arrive en 2027. Voici ce qu’il faut savoir et comment vous organiser.
Le calendrier : deux dates à retenir
- Depuis le 1er septembre 2026 : toutes les entreprises assujetties à la TVA doivent être en mesure de recevoir des factures électroniques de leurs fournisseurs. Les grandes entreprises et les entreprises de taille intermédiaire (ETI) doivent, dès cette date, émettre leurs factures sous forme électronique.
- Au 1er septembre 2027 : les PME, les TPE et les micro-entreprises doivent à leur tour émettre leurs factures électroniquement et transmettre leurs données de transaction à l’administration (« e-reporting »).
En pratique, même si votre obligation d’émission n’arrive qu’en 2027, vous recevez déjà, ou vous allez recevoir, des factures électroniques de la part de vos fournisseurs de grande taille.
Qui est concerné ?
Toutes les entreprises établies en France et assujetties à la TVA, pour leurs opérations entre professionnels réalisées sur le territoire (« B2B »). Les ventes à des particuliers et les opérations avec l’étranger relèvent de l’e-reporting : vous ne les facturez pas par voie électronique, mais vous transmettez les données correspondantes à l’administration.
Ce qui change concrètement
1. Une facture ne s’envoie plus par e-mail.
Un PDF joint à un courriel ne suffit plus : la facture doit circuler via une plateforme agréée (PA), qui la transmet au client et communique les données à l’administration fiscale.
2. Des formats structurés.
La facture électronique repose sur des formats lisibles par les machines (comme Factur-X, UBL ou CII) et non sur un simple document PDF.
3. Des mentions complémentaires.
Certaines mentions deviennent obligatoires sur les factures, comme le numéro SIREN du client, l’adresse de livraison lorsqu’elle diffère de l’adresse de facturation, la catégorie de l’opération (livraison de biens, prestation de services ou opération mixte) et l’option éventuelle pour le paiement de la TVA sur les débits.
4. Un suivi du statut des factures.
Les plateformes font apparaître des statuts (déposée, rejetée, acceptée, encaissée). C’est un outil pratique pour suivre les paiements, mais aussi une obligation de transmettre certaines informations de paiement dans certains cas.
Les sanctions
Le dispositif prévoit des amendes forfaitaires :
| Manquement | Sanction |
|---|---|
| Non-émission d’une facture électronique | 50 € par facture, dans la limite de 15 000 € par an |
| Absence de plateforme agréée après mise en demeure | 500 €, puis 1 000 € tous les trois mois |
| Non-transmission des données de transaction ou de paiement (e-reporting) | 500 € par transmission, dans la limite de 15 000 € par an |
À noter : en cas de première infraction, aucune amende n’est appliquée si l’entreprise régularise spontanément, ou dans les 30 jours après la demande de l’administration.
Ce qu’il faut faire maintenant : la checklist
- Choisissez votre plateforme agréée. Elle peut être proposée par votre logiciel de facturation ou de comptabilité, ou par un prestataire indépendant. Vérifiez qu’elle figure bien sur la liste officielle des plateformes immatriculées.
- Vérifiez votre outil de facturation : est-il compatible avec les formats et les mentions obligatoires ?
- Fiabilisez vos données clients : SIREN, adresses, catégories d’opération.
- Recensez vos flux : quelles factures émettez-vous, à qui, et en quelle quantité ?
- Informez vos équipes : qui émet les factures, qui les reçoit, qui les paie.
- Planifiez la bascule en 2027, sans attendre l’été de la même année pour agir.
Une réforme qui peut aussi améliorer votre trésorerie
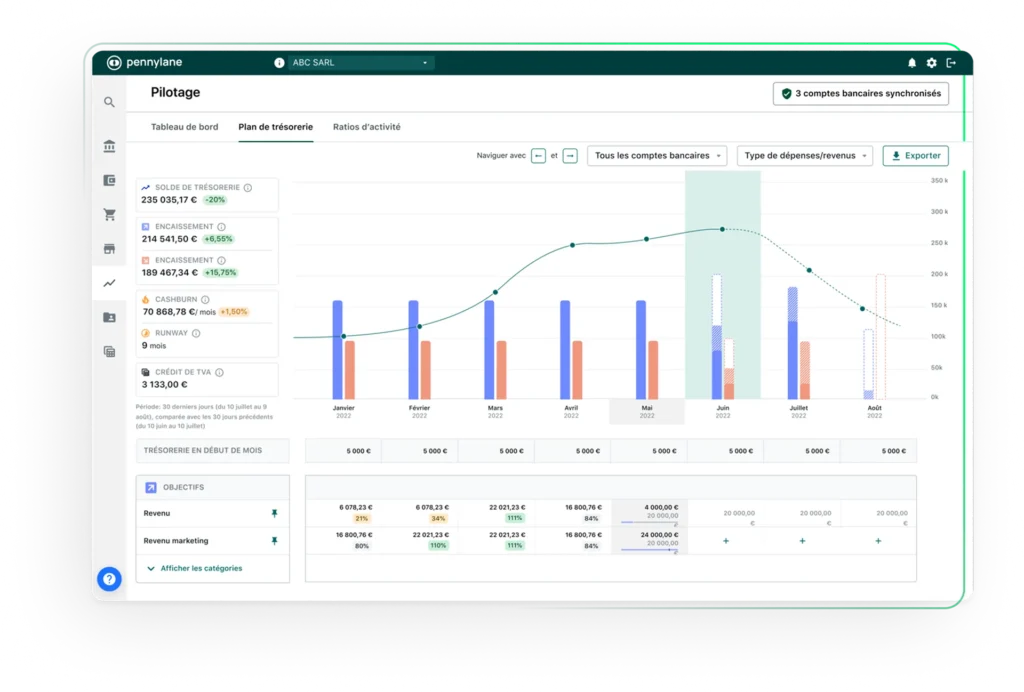
Au-delà de l’obligation, la facturation électronique apporte de vrais bénéfices : moins de saisies manuelles, moins d’erreurs, un suivi des paiements plus fin, et des délais de traitement plus courts. Pour une entreprise qui pilote sa trésorerie, c’est une occasion de professionnaliser le cycle facturation, relance et encaissement, qui est souvent le premier levier d’amélioration.
C’est aussi une bonne occasion de revoir vos outils : une comptabilité connectée à votre facturation et à votre banque simplifie à la fois la conformité et le pilotage.
Comment CAPWISE vous accompagne
Nous aidons nos clients à anticiper cette réforme : diagnostic de leur chaîne de facturation, choix de la plateforme et de l’outil, paramétrage, fiabilisation des données et accompagnement des équipes. L’objectif est simple : que la conformité soit un point acquis, et non une source de stress, afin que vous gardiez votre attention sur votre activité et vos décisions.
Ce qu’il faut retenir
- Depuis le 1er septembre 2026, vous devez pouvoir recevoir des factures électroniques.
- Au 1er septembre 2027, les TPE et PME doivent à leur tour émettre leurs factures électroniquement et transmettre leurs données de transaction.
- Les factures doivent passer par une plateforme agréée, et non par un simple envoi de PDF.
- Les sanctions existent mais sont limitées en cas de première infraction régularisée.
- Mieux vaut anticiper que subir : le choix de l’outil et la fiabilisation des données prennent du temps.
Vous voulez savoir où vous en êtes, ou choisir la bonne plateforme pour votre entreprise ?
Prenez rendez-vous pour un premier échange sans engagement.